
Por: Comunicaciones CChC | 02/06/2026
En el actual escenario de grandes dificultades para acceder a la vivienda, la disminución del ahorro de los hogares y lo complejo que se ha vuelto para las familias reunir el pie requerido para acceder a un crédito hipotecario, la Cámara Chilena de la Construcción, a través de su Comisión Alternativas de Financiamiento, propuso un nuevo mecanismo para facilitar ese acceso y abrir oportunidades a nuevos compradores.
Se trata del modelo de “arriendo con opción de compra” (AOC), que algunas inmobiliarias ya ofrecen de forma particular, pero ahora con la intención de extenderlo a más desarrolladoras y contando con el respaldo del gremio de la construcción.
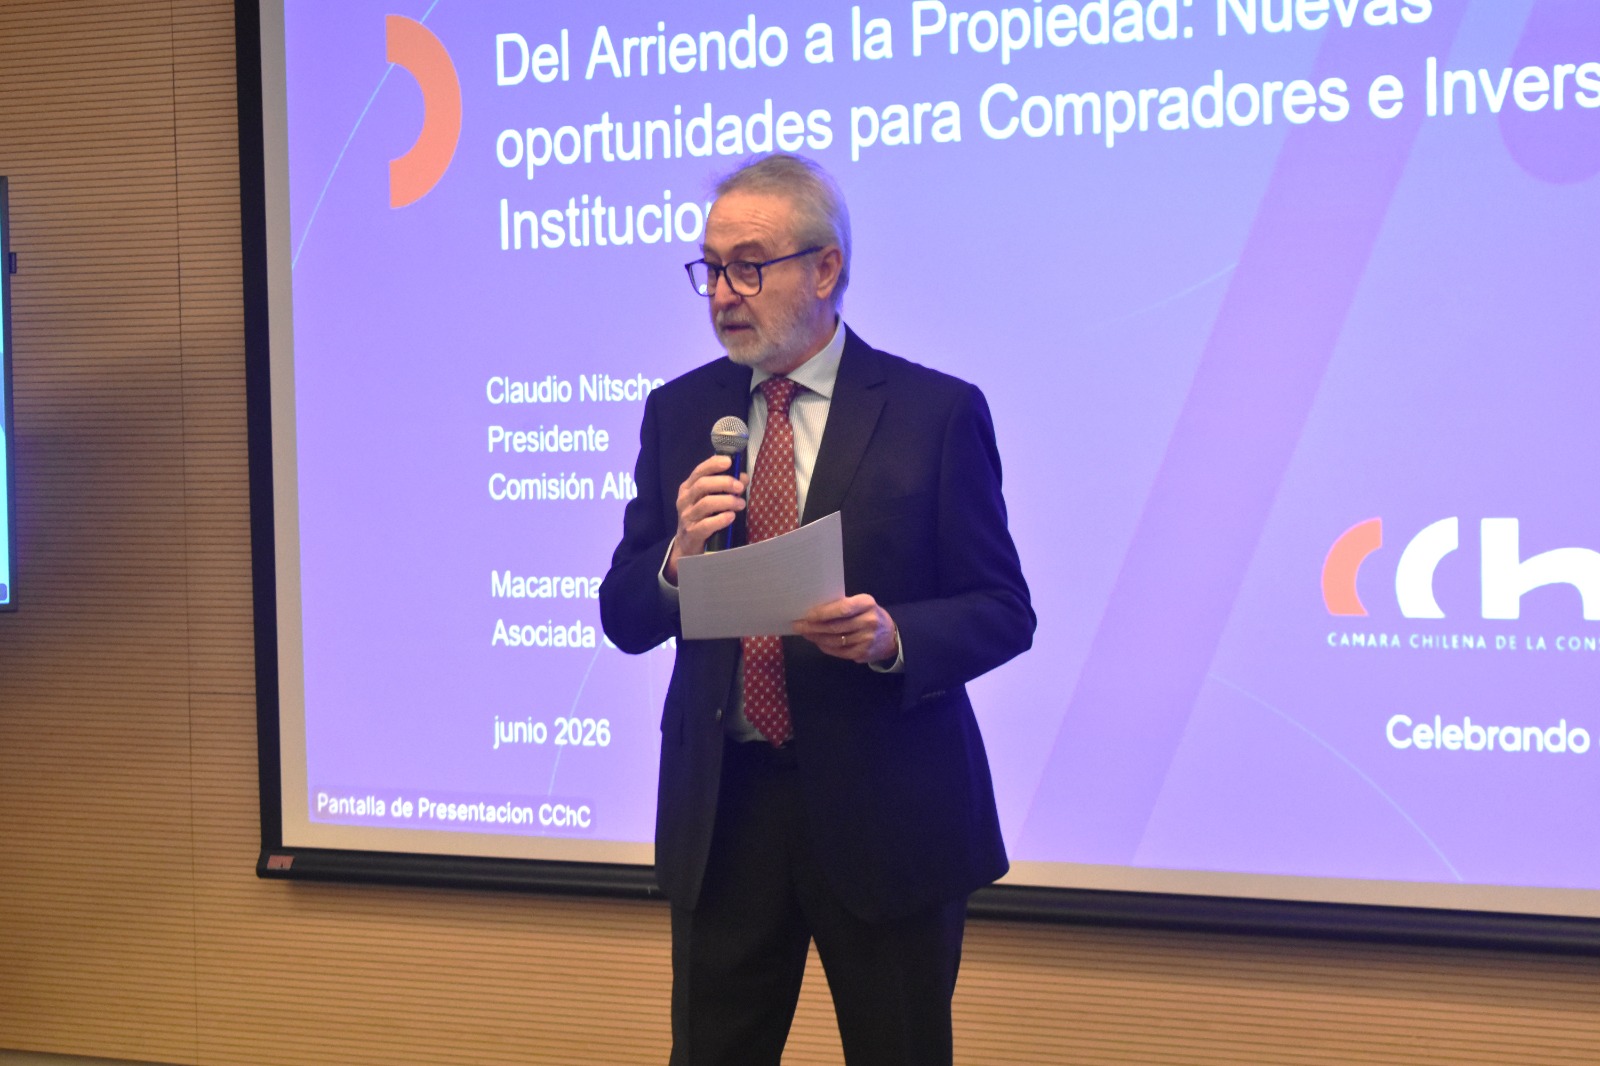
El mecanismo se presentó en una reunión liderada por la comisión, que congregó a la Asociación de Bancos e Instituciones Financieras de Chile (ABIF), representantes de la banca, fondos de inversión, compañías de seguro de renta vitalicia y mutuarias, en la que se expusieron los resultados del estudio “Del Arriendo a la Propiedad: Nuevas oportunidades para Compradores e Inversionistas Institucionales”.
“Este es el momento de explorar conjuntamente mecanismos innovadores, revisar esquemas tradicionales y avanzar hacia soluciones que permitan destrabar el acceso a la vivienda. Al mismo tiempo, es una oportunidad para reactivar el dinamismo del sector mediante el impulso de nuevos proyectos, beneficiando tanto a las familias como al desarrollo económico del país”, aseguró el vicepresidente de la CChC, Orlando Sillano.
En qué consiste el mecanismo
En el modelo actual de compra, y de acuerdo con los resultados del estudio, quienes quieran acceder a una vivienda pueden demorarse entre 3 y 10 años en reunir un pie de un 20% antes de conseguir la aprobación de un crédito hipotecario. Ese ahorro, además, debe darse en paralelo muchas veces con el pago de un arriendo de otra propiedad, elevando las barreras y dejando fuera del mercado a quienes no tengan esa capacidad.
El modelo AOC, por otra parte, considera propiedades que están en construcción o venta en verde, y propone que las familias puedan acceder a ellas con un pie del 5% y una preaprobación de crédito hipotecario, lo que les permitirá firmar una promesa de arrendamiento con la inmobiliaria. Durante el período de construcción del proyecto (24 meses), las familias deben reunir otro 5%, y al finalizar esa etapa contarán con un 10% del pie.
“Una vez que termina el proyecto, la inmobiliaria va a vender estas unidades sujetas a este modelo de financiamiento a una SPV (fondo de inversión), que ingresa a este sistema, le va a ceder los contratos de promesa, y esa SPV es la que firmará directamente contratos de arrendamiento con los clientes por un periodo de 36 meses”, explicó Macarena Montt, asociada senior del estudio Guerrero Olivos, que fue parte de la construcción de la propuesta.
Las cuotas que pagarán los clientes durante esos tres años estarán compuestas de capital, interés e IVA, y ese capital será el que aportará al pago de ese 10% de pie restante para alcanzar el 20%. Al finalizar el plazo de arrendamiento, el cliente tendrá el 20% requerido para solicitar el otro 80% al banco a través del crédito hipotecario.
En ese sentido, la propuesta de AOC maximiza el tiempo de ahorro del comprador, porque aprovecha el periodo de construcción (de 24 meses) y el período de arriendo (hasta 36 meses) para acumular el pie necesario para ingresar al crédito. Y, por consiguiente, permite a esas familias vivir en las mismas propiedades para las que están ahorrando.
Los próximos pasos
"Actualmente, la gente cuando va a la sala de ventas, se encuentra con la desilusión de que, a pesar de todo el esfuerzo en haber reunido un 5% de pie, con eso no puede firmar una promesa. Y cuando llega el minuto de hacer la compra directa, el banco no está prestando más del 80%, entonces tiene que haber juntado un 20%. Por lo tanto, esto es una ayuda fundamental para disminuir la brecha de acceso a la vivienda. Y además ayuda a la industria, porque incentiva a partir con nuevos proyectos”, aseguró Claudio Nitsche, presidente de la Comisión Alternativas de Financiamiento.
El próximo paso, según explicó Nitsche, es abrir la conversación a interlocutores del mundo de la banca, fondos de inversión y compañías de seguro, para factibilizar la propuesta.
“Es una interesante propuesta que muestra un modelo que ya está funcionando al menos con quienes han presentado y lo que queda por supuesto es juntarse, revisar detalles, darle más visibilidad y ver los espacios en que esto puede operar a otra escala para el bienestar de todo el país”, señaló Matías Bernier, gerente de Estudios de la ABIF.